

Πώς η καθυστέρηση στην αποθήκευση ενέργειας και η απουσία μπαταριών, στέρησαν από την Ελλάδα τη δωρεάν ηλιακή παραγωγή των ΑΠΕ – εγκλωβίζοντας νοικοκυριά, επιχειρήσεις και βιομηχανία, στις εξωφρενικές διακυμάνσεις των τιμών του εισαγόμενου φυσικού αερίου. Η σύγκριση με τις γειτονικές χώρες εκθέτει την κυβερνητική ολιγωρία και αποκαλύπτει τους μηχανισμούς υπερκέρδους του εγχωρίου καρτέλ – το οποίο πλέον εξαναγκάζεται σε στροφή 180 μοιρών, λόγω των εκρηκτικών περικοπών. Μια ανατομία της ξεκάθαρης κυβερνητικής αποτυχίας στον σχεδιασμό της ελληνικής αγοράς – με την οποία όμως θησαύρισε το ενεργειακό καρτέλ.
.
Ανάλυση

Το ζήτημα της αποθήκευσης ενέργειας στην Ελλάδα, η αναλυτική σύγκριση με γειτονικές χώρες όπως η Βουλγαρία, η Ιταλία και η Ρουμανία, καθώς επίσης ο άμεσος, καθοριστικός αντίκτυπος στους λογαριασμούς του ηλεκτρικού ρεύματος για τα ελληνικά νοικοκυριά, τις εμπορικές επιχειρήσεις και τη βιομηχανία, αποτελούν το επίκεντρο μιας από τις πιο σοβαρές, έντονες και πολυεπίπεδες οικονομικές και πολιτικές συζητήσεις των τελευταίων ετών.
Η δημόσια αντιπαράθεση συχνά διχάζεται — από τη μία πλευρά ανάμεσα σε καταγγελίες για σοβαρές πολιτικές ευθύνες, δομική αδράνεια και κυβερνητική ολιγωρία, ενώ από την άλλη σε τεχνικές δικαιολογίες, επιχειρήματα περί «στρατηγικής αναμονής» ή επικλήσεις του ευμετάβλητου διεθνούς περιβάλλοντος.
Εντούτοις, για να αποκτήσει κανείς μια πραγματικά ολοκληρωμένη, αντικειμενική εικόνα αυτού του σύνθετου προβλήματος, απαιτείται μια εμπεριστατωμένη ανάλυση — η οποία να εξετάζει τη λειτουργία της εγχώριας αγοράς ενέργειας, τη δομή του Χρηματιστηρίου Ενέργειας, τη φύση των επιχειρηματικών επενδύσεων στις μπαταρίες, τα κίνητρα και τις στρατηγικές των μεγάλων καθετοποιημένων παικτών, καθώς επίσης τις επιπτώσεις των διεθνών γεωπολιτικών κρίσεων.
Ποιοι είναι τώρα οι μεγάλοι καθετοποιημένοι όμιλοι που θησαυρίζουν από το ενεργειακό χρηματιστήριο και χαρακτηρίζονται ως καρτέλ, φαίνεται στο γράφημα που ακολουθεί — έχοντας τη δυνατότητα να αντισταθμίζουν τα ρίσκα (hedging) ανάμεσα στη χονδρεμπορική αγορά (παραγωγή) και τη λιανική (προμήθεια). Εν προκειμένω, όταν οι τιμές χονδρικής είναι υψηλές, κερδίζουν από την παραγωγή – ενώ όταν είναι χαμηλές, προστατεύουν τα περιθώρια κέρδους τους στη λιανική. Η Aktor εδώ του καθέτου διαδρόμου, μέσω εισαγωγών αμερικανικού LNG που προωθεί ο υπουργός ενέργειας και η πρέσβειρα των ΗΠΑ, δεν υπάρχει πουθενά – οπότε καταλαβαίνει κανείς τα προβλήματα της.

Για να κατανοήσουμε τώρα τη θεμελιώδη, υπαρξιακή ανάγκη της αποθήκευσης ηλεκτρικής ενέργειας, πρέπει πρώτα να εξετάσουμε τον τρόπο με τον οποίο παράγεται, διακινείται και τιμολογείται το ηλεκτρικό ρεύμα στη σύγχρονη Ελλάδα.
Ειδικότερα, κατά τη διάρκεια των τελευταίων ετών, η Ελλάδα πραγματοποίησε μια θεαματική, αλματώδη στροφή προς τις Ανανεώσιμες Πηγές Ενέργειας (ΑΠΕ) — γεμίζοντας τις κορυφογραμμές των βουνών με εκατοντάδες ανεμογεννήτριες και τους εύφορους κάμπους με εκτεταμένα φωτοβολταϊκά πάρκα.
Η ραγδαία αυτή διείσδυση των ΑΠΕ μετέβαλε ριζικά το τοπίο της εγχώριας ηλεκτροπαραγωγής — όπου τις ώρες της ημέρας με την εντονότερη ηλιοφάνεια, δηλαδή από το πρωί στις οκτώ έως αργά το απόγευμα στις τέσσερις με πέντε, η παραγωγή πράσινης ηλεκτρικής ενέργειας φτάνει σε επίπεδα πλήρους κορεσμού.
Επειδή όμως η προσφορά ρεύματος εκείνες τις ώρες υπερκαλύπτει συντριπτικά τη συνολική ζήτηση του συστήματος, η τιμή της κιλοβατώρας στη χονδρεμπορική αγορά πέφτει κυριολεκτικά στο μηδέν — ενώ αυτή η εικόνα της μηδενικής τιμής τις μεσημεριανές ώρες ήταν μια καθημερινή πραγματικότητα πριν από τις πρόσφατες γεωπολιτικές αναταράξεις και παραμένει ακριβώς η ίδια, ακόμη και εν μέσω οξυμένων διεθνών συγκρούσεων.
Εντούτοις, αυτή η τεράστια παραγωγή φθηνής πράσινης ενέργειας συνοδεύεται από ένα δομικό, ανυπέρβλητο πρόβλημα: την εγγενή μεταβλητότητα, την εποχικότητα και την αβεβαιότητα της ηλιακής παραγωγής. Όταν ο ήλιος δύει, η παραγωγή των φωτοβολταϊκών συστημάτων μηδενίζεται μέσα σε ελάχιστα λεπτά της ώρας — ενώ την ίδια ακριβώς χρονική στιγμή, η συνολική ζήτηση για ηλεκτρική ενέργεια εκτοξεύεται στα ύψη, επειδή τα νοικοκυριά επιστρέφουν στο σπίτι ενεργοποιώντας τις οικιακές συσκευές και η βιομηχανία συνεχίζει τη λειτουργία της.
Αυτό ακριβώς το χαώδες χρονικό χάσμα, μεταξύ της κορύφωσης της παραγωγής το μεσημέρι και της κορύφωσης της κατανάλωσης το βράδυ, συνιστά το περίφημο «φαινόμενο της πάπιας» (duck curve) στην ενεργειακή οικονομία — όπως φαίνεται από το επόμενο γράφημα.
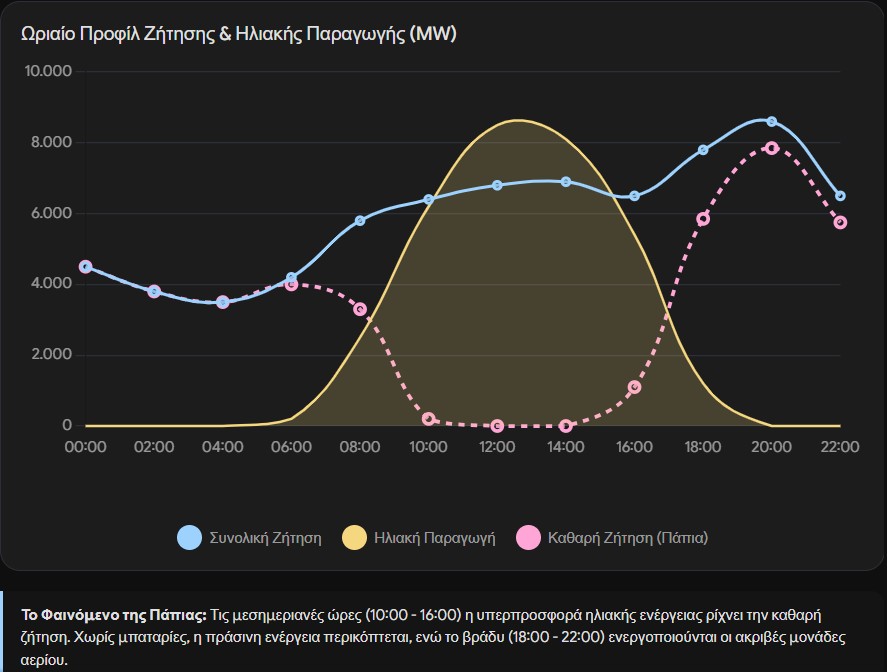
Για να καλύψει αυτό το τεράστιο βραδινό κενό, το ηλεκτρικό σύστημα της χώρας αναγκάζεται να ενεργοποιήσει τις παραδοσιακές, ευέλικτες θερμικές μονάδες παραγωγής — οι οποίες στην Ελλάδα, μετά το ανεύθυνο κλείσιμο των λιγνιτικών μονάδων και ειδικά της Πτολεμαΐδας 5, είναι κατά κύριο λόγο οι μονάδες ηλεκτροπαραγωγής με καύσιμο το ορυκτό φυσικό αέριο.
Εδώ ακριβώς υπεισέρχεται ο μηχανισμός του ευρωπαϊκού μοντέλου αγοράς (Target Model) — καθώς επίσης η αρχή της ονομαζόμενης «οριακής τιμολόγησης». Σύμφωνα με αυτό το αυστηρό κανονιστικό πλαίσιο, η τιμή με την οποία αποζημιώνονται όλοι ανεξαιρέτως οι ηλεκτροπαραγωγοί για κάθε μεγαβατώρα που διοχετεύουν στο δίκτυο καθορίζεται από την ακριβότερη μονάδα — η οποία απαιτείται να επιστρατευθεί για να καλυφθεί και ο τελευταίος καταναλωτής στη χώρα.
Τις βραδινές ώρες, αυτή η οριακή μονάδα είναι σχεδόν πάντα μια μονάδα φυσικού αερίου – γεγονός που σημαίνει ότι, ακόμη και αν ένα μεγάλο μέρος της ενέργειας που καταναλώνεται το βράδυ προέρχεται από υδροηλεκτρικά έργα ή από αιολικά πάρκα πολύ χαμηλού κόστους, όλοι οι παραγωγοί πληρώνονται με την εξαιρετικά υψηλή τιμή του φυσικού αερίου.
Όταν λοιπόν οι διεθνείς τιμές του αερίου, όπως αποτυπώνονται στον ευρωπαϊκό δείκτη TTF, εκτινάσσονται λόγω εξωγενών παράλληλων παραγόντων, όπως οι επιθέσεις των Χούθι στις πετρελαϊκές και ενεργειακές υποδομές της Σαουδικής Αραβίας, η στρατιωτική κρίση στα Στενά του Ορμούζ ή οι γενικευμένες πολεμικές συρράξεις στη Μέση Ανατολή, η τιμή της κιλοβατώρας το βράδυ εκτοξεύεται σε αστρονομικά επίπεδα — φτάνοντας τα διακόσια, τα τριακόσια ή ακόμα και τα πεντακόσια ευρώ ανά μεγαβατώρα.
Ο ρόλος των μπαταριών
Σε αυτό ακριβώς το σημείο αναδεικνύεται ο καταλυτικός, σωτήριος ρόλος της αποθήκευσης ενέργειας — σημειώνοντας ότι οι μπαταρίες δεν είναι μονάδες παραγωγής ενέργειας και δεν δημιουργούν νέες κιλοβατώρες από το μηδέν. Η βασική λειτουργία τους είναι να μεταθέτουν την κατανάλωση της ενέργειας σε διαφορετική χρονική στιγμή — λειτουργώντας ως ένας γιγαντιαίος, εξαιρετικά αποδοτικός ηλεκτρικός ταμιευτήρας.
Ειδικότερα το μεσημέρι, όταν τα φωτοβολταϊκά παράγουν τεράστια ποσότητα πλεονάζουσας ενέργειας που η αγορά δεν μπορεί να απορροφήσει, οι μπαταρίες φορτίζουν με μηδενικό ή ελάχιστο κόστος — ενώ το βράδυ, όταν η ζήτηση κορυφώνεται και οι τιμές τείνουν να εκτοξευτούν, οι μπαταρίες αποφορτίζουν, διοχετεύοντας τη φθηνή πράσινη ενέργεια που αποθήκευσαν νωρίτερα πίσω στο δίκτυο. Αυτή η διαδικασία, γνωστή στα χρηματοοικονομικά ως «χρονικό arbitrage», έχει ένα διπλό ευεργετικό αποτέλεσμα:
(α) αποτρέπει την αναγκαστική απόρριψη ή περικοπή της πράσινης παραγωγής το μεσημέρι — διασφαλίζοντας ότι καμία κιλοβατώρα που παράγεται δωρεάν από τον ήλιο δεν πάει χαμένη, και
(β) το κυριότερο για τον τελικό καταναλωτή, οι μπαταρίες εκτοπίζουν τις ακριβές θερμικές μονάδες φυσικού αερίου από τη βραδινή αιχμή — εμποδίζοντάς τες έτσι από το να ορίσουν την οριακή τιμή του συστήματος.
Εάν λοιπόν η Ελλάδα διέθετε σήμερα ένα επαρκές, καλά κατανεμημένο δίκτυο αποθήκευσης, η τιμή της κιλοβατώρας τις βραδινές ώρες θα ήταν ασύλληπτα χαμηλότερη — ενώ η εγχώρια οικονομία θα ήταν σε πολύ μεγάλο βαθμό θωρακισμένη, απέναντι στις διεθνείς αναταράξεις των ορυκτών καυσίμων.
Η σύγκριση της Ελλάδας με γειτονικές χώρες της Νοτιοανατολικής και Κεντρικής Ευρώπης, ιδιαίτερα με τη Βουλγαρία, αναδεικνύει μια τεράστια, χαοτική απόκλιση — στη στρατηγική, στον προγραμματισμό και στην ταχύτητα υλοποίησης των αναγκαίων υποδομών αποθήκευσης.
Σε αυτό το πλαίσιο, ενώ η Ελλάδα εκτιμάται ότι θα διαθέτει εγκατεστημένη ισχύ μπαταριών μόλις γύρω στις 1.500 MWh, η Βουλγαρία έχει θέσει ως επίσημο στόχο να φτάσει τις 18.000 MWh, καταγράφοντας μια ασύλληπτη διαφορά της τάξεως του 1.200% — ενώ έχει χρησιμοποιήσει ένα μεγάλο μέρος των χρημάτων του Ταμείου Ανάκαμψης ακριβώς για αυτό το σκοπό.
Παρά το ότι τώρα ορισμένα κυβερνητικά στελέχη προβάλλουν συχνά και προπαγανδιστικά το ερώτημα, γιατί η τιμή της κιλοβατώρας στη Βουλγαρία παραμένει ορισμένες φορές υψηλή παρά την ύπαρξη περισσότερων μπαταριών, η ουσιαστική απάντηση είναι ότι η τελική τιμή εξαρτάται από ένα σύνολο παραγόντων — από το συνολικό ενεργειακό μίγμα της χώρας, το μέγεθος της εγχώριας αγοράς, την ποιότητα των δικτύων, τις διασυνοριακές διασυνδέσεις και την τεχνική κατάσταση των υφιστάμενων ηλεκτροπαραγωγικών εγκαταστάσεων.
Η τιμή λοιπόν παραμένει υψηλή και επομένως η κυβερνητική θέση είναι παραπλανητική, επειδή η αποθήκευση δεν ακυρώνει τους υπόλοιπους παράγοντες — αλλά βελτιώνει δραματικά την αποτελεσματικότητα του συστήματος υπό οποιεσδήποτε συνθήκες.
Ως εκ τούτου, η ουσία της δίκαιης κριτικής που ασκείται στην ελληνική κυβερνητική πολιτική συμπυκνώνεται στο γεγονός ότι, ενώ η Βουλγαρία, η Ιταλία και η Ρουμανία προετοίμασαν εγκαίρως το νομοθετικό, αδειοδοτικό και ρυθμιστικό πλαίσιο, χορηγώντας όρους σύνδεσης στα ηλεκτρικά δίκτυα, έτσι ώστε οι επενδυτές να είναι έτοιμοι να εγκαταστήσουν μπαταρίες μόλις οι διεθνείς τιμές τους υποχωρούσαν, η Ελλάδα καθυστέρησε απαράδεκτα.
Όταν οι τιμές των μπαταριών είχαν ήδη πέσει σε πολύ χαμηλά επίπεδα διεθνώς, το Ελληνικό Υπουργείο Περιβάλλοντος και Ενέργειας άρχισε μόλις τότε να συζητά, να σχεδιάζει και να προκηρύσσει τους πρώτους διαγωνισμούς — οπότε, επειδή η χρονική απόσταση από τη θεσμοθέτηση μέχρι την πραγματική κατασκευή και σύνδεση απαιτεί δύο έως τρία χρόνια, η Ελλάδα εγκλωβίστηκε σε μια σοβαρή χρονική υστέρηση.
Το κυβερνητικό επιχείρημα περί «αναμονής»
Συνεχίζοντας, το επιχείρημα που προβάλλεται συχνά από κυβερνητικής πλευράς, ότι δηλαδή η χώρα καθυστέρησε σκόπιμα να επενδύσει στην αποθήκευση επειδή οι μπαταρίες ήταν παλαιότερα πανάκριβες και ότι ήταν δήθεν προτιμότερο να περιμένουμε να φτηνύνουν, είναι εκτός τόπου και χρόνου. Γιατί; Επειδή η διεθνής τάση πτώσης των τιμών των μπαταριών είναι πασίγνωστη στους ενεργειακούς κύκλους εδώ και τουλάχιστον μία πενταετία — δημοσιευμένη σε αμέτρητες επιστημονικές μελέτες, σε εκθέσεις διεθνών οργανισμών και σε εξειδικευμένους ιστοτόπους, γνωστή σε κάθε σοβαρό επενδυτή.
Επιπλέον, η αξιολόγηση μιας ιδιωτικής επένδυσης δεν γίνεται με βάση το εάν το κόστος του εξοπλισμού θα είναι φθηνότερο μετά από μερικά χρόνια — αλλά με βάση το εάν η επένδυση παράγει θετική απόδοση τη χρονιά που πραγματοποιείται. Αν οι αγορές λειτουργούσαν με τη λογική της αναμονής για φθηνότερο εξοπλισμό, κανένας οργανισμός δεν θα αγόραζε ηλεκτρονικούς υπολογιστές, λογισμικό ή τεχνολογικό εξοπλισμό — αφού την επόμενη χρονιά θα ήταν αναπόφευκτα φθηνότεροι.
Απόδειξη αυτής της θεμελιώδους οικονομικής πραγματικότητας είναι το γεγονός ότι οι μπαταρίες που εγκαταστάθηκαν στην Ελλάδα το 2026 καταγράφουν εξαιρετικές, εντυπωσιακές αποδόσεις — επειδή εκμεταλλεύονται τις μεγάλες διακυμάνσεις μεταξύ της μηδενικής μεσημεριανής τιμής και της πανάκριβης βραδινής αιχμής.
Ακόμη περισσότερο, οι αποδόσεις αυτών των πρώτων μονάδων αναμένεται να είναι πολύ υψηλότερες από εκείνες που θα εγκατασταθούν το 2027 ή το 2028 — ακόμη και αν ο εξοπλισμός των τελευταίων είναι φθηνότερος κατά 20%.
Παράλληλα, η πολιτική της αναμονής αποδείχθηκε διπλά λανθασμένη, επειδή οι διεθνείς εξελίξεις, όπως η απόφαση για κατάργηση ορισμένων επιδοτήσεων στους Κινέζους κατασκευαστές μπαταριών από τα τέλη του 2026, αναμένεται να αυξήσουν τις τιμές του εξοπλισμού κατά 10% — ανατρέποντας πλήρως τους υπολογισμούς όσων στοιχημάτιζαν σε μια ατέρμονη, γραμμική πτώση του κόστους.
Δευτερευόντως, πρέπει να σταματήσει η τεχνητή σύγχυση μεταξύ των επενδύσεων σε μπαταρίες και των παλαιότερων προγραμμάτων εγγυημένων τιμών στις ΑΠΕ (Feed-in Tariffs).
Ειδικότερα, τα παλαιά φωτοβολταϊκά βασίζονταν σε ένα προστατευτικό πλαίσιο κρατικής στήριξης — όπου το κόστος μετακυλιόταν εγγυημένα στους καταναλωτές, μέσω των λογαριασμών ρεύματος. Αντίθετα, οι μπαταρίες είναι αμιγώς επιχειρηματικές επενδύσεις — οι οποίες λειτουργούν στο ανταγωνιστικό πλαίσιο της ελεύθερης αγοράς και του χρηματιστηρίου.
Εάν λοιπόν μια επένδυση σε μπαταρία δεν πάει καλά, η οικονομική ζημία επιβαρύνει αποκλειστικά τον ιδιώτη επενδυτή — όχι το δημόσιο ταμείο ή τον καταναλωτή. Επομένως, η κυβέρνηση δεν είχε απολύτως κανέναν λόγο να εμποδίζει ή να καθυστερεί την ιδιωτική πρωτοβουλία από το να αναλάβει το ρίσκο της εγκατάστασης αποθήκευσης.
Η ιδιαιτερότητα της ελληνικής ενεργειακής αγοράς
Ιδιαίτερα κρίσιμη είναι η θεσμική ιδιομορφία της ελληνικής αγοράς ενέργειας — όπου σχεδόν το 100% της παραγόμενης ηλεκτρικής ενέργειας διακινείται υποχρεωτικά μέσω της Αγοράς Επόμενης Ημέρας στο χρηματιστήριο ενέργειας.
Ειδικότερα, στις περισσότερες ευρωπαϊκές χώρες, το μεγαλύτερο μέρος της ενέργειας διακινείται εκτός χρηματιστηρίου — μέσω μακροπρόθεσμων διμερών συμβολαίων (PPAs) με σταθερές τιμές, τα οποία προστατεύουν αποτελεσματικά τόσο τους παραγωγούς όσο και τους τελικούς καταναλωτές από τις βίαιες ημερήσιες διακυμάνσεις.
Αντίθετα στην Ελλάδα, η ιστορική κληρονομιά του κρατικού μονοπωλίου και η καθυστέρηση στη δημιουργία μιας ρευστής, ώριμης προθεσμιακής αγοράς οδήγησαν στην πλήρη, επικίνδυνη εξάρτηση από τη spot αγορά — ενώ αυτή ακριβώς η δομή της αγοράς δημιουργεί σαφείς, διακριτούς νικητές και ηττημένους.
Από τη μία πλευρά, οι καθετοποιημένοι όμιλοι που διαθέτουν μονάδες φυσικού αερίου —το ενεργειακό καρτέλ που αναδείξαμε παραπάνω— ευνοούνται βραχυπρόθεσμα από την απουσία μπαταριών, επειδή χρεώνουν τη βραδινή παραγωγή τους με τις ανώτατες τιμές που επιβάλλει το ακριβό εισαγόμενο καύσιμο, αποκομίζοντας τεράστια υπερκέρδη. Ταυτόχρονα, επειδή οι ίδιοι όμιλοι διαθέτουν και βραχίονα λιανικής πώλησης, έχουν τη μοναδική δυνατότητα εσωτερικής αντιστάθμισης των ζημιών και των κερδών τους.
Από την άλλη πλευρά, οι αμιγείς παραγωγοί φωτοβολταϊκών βλέπουν την παραγωγή τους να μηδενίζεται το μεσημέρι και οι ανεξάρτητοι προμηθευτές συμπιέζονται ασταμάτητα — ενώ ο Έλληνας καταναλωτής, το κράτος (που είναι μεγάλος ενεργειακός καταναλωτής) και η εγχώρια βιομηχανία πληρώνουν το ρεύμα έως και 100% ακριβότερα σε σχέση με προηγούμενους μήνες, την ώρα που ο δείκτης φυσικού αερίου TTF καταγράφει αυξήσεις της τάξεως του 180%.
Εντούτοις, η κατάσταση αυτή έχει φτάσει πλέον σε ένα κρίσιμο σημείο καμπής — επειδή οι ίδιοι οι καθετοποιημένοι όμιλοι, παρά τα βραχυπρόθεσμα κέρδη τους από το φυσικό αέριο, έχουν επενδύσει δισεκατομμύρια ευρώ σε νέα πράσινα έργα ΑΠΕ.
Εξαιτίας λοιπόν της παντελούς έλλειψης μπαταριών, οι αναγκαστικές περικοπές ενέργειας από τον διαχειριστή του μεταφορικού δικτύου (ΑΔΜΗΕ) έχουν λάβει εκρηκτικές, εξαιρετικά επικίνδυνες διαστάσεις. Εν προκειμένω, όταν η πράσινη ενέργεια «πετιέται» στα σκουπίδια επειδή το ηλεκτρικό δίκτυο δεν αντέχει τη φόρτιση, τα επιχειρηματικά σχέδια των επενδυτών ανατρέπονται δραματικά — ενώ οι τράπεζες γίνονται πολύ αυστηρότερες αυξάνοντας το κόστος δανεισμού, και οι νέες επενδύσεις στις ΑΠΕ απειλούνται με ολοκληρωτική παράλυση. Έτσι, η ανάγκη για μπαταρίες καθίσταται πλέον επιτακτική — ακόμη και για τους μεγάλους παίκτες της αγοράς.
Επομένως, ενώ το καρτέλ ήταν έως σήμερα αντίθετο με την εγκατάσταση μπαταριών για να μπορεί να θησαυρίζει αδιαφορώντας για τους Έλληνες, είναι υποχρεωμένο πια να αλλάξει πορεία — να στηρίξει δηλαδή τις μπαταρίες. Φυσικά θα το παρουσιάσει δημόσια ως συμφωνία του με τις απαιτήσεις της κοινής γνώμης, όπως επίσης και η κυβέρνηση.
Επίλογος
Στη δημόσια συζήτηση προβάλλεται συχνά από κυβερνητικά στελέχη ο ισχυρισμός ότι η αλλαγή των σχετικών τιμών στην Ελλάδα σε σχέση με άλλες χώρες, μέσα σε τόσο σύντομο χρονικό διάστημα, αποτελεί επίτευγμα το οποίο οφείλεται στον «συνολικό σχεδιασμό» της κυβέρνησης.
Όμως, όταν ο καταναλωτής και η ελληνική βιομηχανία καλούνται να πληρώσουν πολλά δισεκατομμύρια ευρώ σε υπερδιογκωμένους λογαριασμούς, η επίκληση του κυβερνητικού σχεδιασμού λειτουργεί ως αυτοδιάψευση — αφού η πραγματικότητα είναι ότι ο σχεδιασμός αυτός απέτυχε παταγωδώς να συγχρονίσει τη διείσδυση των ΑΠΕ με τις απαραίτητες υποδομές αποθήκευσης και δικτύων.
Συμπερασματικά, η καθυστέρηση στην ανάπτυξη της αποθήκευσης ενέργειας στην Ελλάδα δεν ήταν μια αναγκαία ή έξυπνη οικονομική επιλογή — αλλά το αποτέλεσμα μιας σοβαρής κυβερνητικής ολιγωρίας και εσφαλμένης ιεράρχησης προτεραιοτήτων, με έμμεσο στόχο τη στήριξη του ενεργειακού καρτέλ.
Η απουσία μπαταριών στέρησε από την εγχώρια οικονομία τη δυνατότητα να αξιοποιήσει την άφθονη, δωρεάν ηλιακή ενέργεια τις ώρες αιχμής — αφήνοντας τους καταναλωτές έρμαιο των διεθνών διακυμάνσεων του φυσικού αερίου. Μπορεί πλέον η κατάσταση αυτή να αλλάξει επειδή το ενεργειακό καρτέλ είναι πια υποχρεωμένο να προσαρμοστεί, αλλά εάν δεν δρομολογηθεί παράλληλα η αναδιάρθρωση της αγοράς με μακροπρόθεσμα συμβόλαια (PPAs), οι Έλληνες θα συνεχίσουν να επιβαρύνονται υπέρογκα.
Υστερόγραφο
Η παντελής έλλειψη εγχώριων ορυκτών καυσίμων (πετρέλαιο, φυσικό αέριο, άνθρακας υψηλής ποιότητας) είναι ο πρωταρχικός κινητήριος μοχλός για την επιθετική προώθηση των Ανανεώσιμων Πηγών Ενέργειας από την ΕΕ – ενώ η κλιματική αλλαγή και η προστασία του περιβάλλοντος είναι μεν το θεσμικό και ηθικό πλαίσιο, αλλά η ενεργειακή ασφάλεια και η γεωπολιτική ανεξαρτησία είναι ο πραγματικός λόγος της απόφασης.

Ειδικότερα, πριν από την έναρξη της μεγάλης ενεργειακής μετάβασης, η ΕΕ εισήγαγε πάνω από το 85% του πετρελαίου της και πάνω από το 90% του φυσικού αερίου της – ενώ έως το 2021, η Ρωσία κάλυπτε πάνω από το 40% των αναγκών της ΕΕ σε φυσικό αέριο, καθιστώντας την ευρωπαϊκή οικονομία ευάλωτη σε γεωπολιτικές πιέσεις και εκβιασμούς.
Η Ευρώπη έστελνε και συνεχίζει να στέλνει εκατοντάδες δισεκατομμύρια ευρώ ετησίως εκτός των συνόρων της, σε Ρωσία, Μέση Ανατολή, Βόρεια Αφρική και ΗΠΑ, απλά και μόνο για να εισάγει ορυκτά καύσιμα. Οι 3 βασικοί γεωπολιτικοί και οικονομικοί λόγοι της είναι λοιπόν οι εξής:
(α) Η ενεργειακή αυτονομία: Ο ήλιος και ο άνεμος είναι εγχώριες πηγές – ενώ κανένα ξένο κράτος δεν μπορεί να «κλείσει τη στρόφιγγα» του ανέμου ή της ηλιοφάνειας. Για την ΕΕ, η μετάβαση στις ΑΠΕ είναι ο μοναδικός τρόπος να αποκτήσει ενεργειακή κυριαρχία και να μην εξαρτάται η βιομηχανική της παραγωγή από τις διαθέσεις ξένων ηγετών – ή από πολεμικές συρράξεις στη Μέση Ανατολή και την Ανατολική Ευρώπη.
(β) Η συγκράτηση κεφαλαίων στην εσωτερική αγορά: Τα χρήματα που δαπανώνται για την αγορά πετρελαίου και αερίου φεύγουν οριστικά από την ευρωπαϊκή οικονομία – ενώ, αντίθετα, τα κεφάλαια που επενδύονται σε φωτοβολταϊκά, ανεμογεννήτριες, δίκτυα και μπαταρίες επανεπενδύονται (θεωρητικά) σε υποδομές, τεχνολογία και θέσεις εργασίας εντός της Ευρώπης.
(γ) Η οικονομική σταθερότητα και η πρόβλεψη κόστους: Οι τιμές των ορυκτών καυσίμων είναι εξαιρετικά ασταθείς και εξαρτώνται από γεωπολιτικές κρίσεις – όπως από τον πόλεμο στην Ουκρανία, των Χούθι στην Ερυθρά Θάλασσα κλπ. Αντίθετα, το οριακό κόστος παραγωγής μιας κιλοβατώρας από ΑΠΕ είναι σχεδόν μηδενικό – αφού ο ήλιος και ο άνεμος δεν τιμολογούνται.
Η παγίδα
Αν και η στρατηγική της ΕΕ στόχευε στην απελευθέρωση από τα ορυκτά καύσιμα, η Ευρώπη βρέθηκε αντιμέτωπη με μια νέα εξάρτηση – εκτός από αυτήν του πανάκριβου αμερικανικού LNG: την τεχνολογική και υλική εξάρτηση από την Κίνα, όπου συμβαίνουν τα εξής:
(α) Η Κίνα ελέγχει πάνω από το 80% της παγκόσμιας παραγωγής φωτοβολταϊκών και πάνω από το 70% της παραγωγής μπαταριών.
(β) Πρώτες ύλες & σπάνιες γαίες: Η επεξεργασία κρίσιμων μετάλλων (λίθιο, κοβάλτιο, νεοδύμιο, γραφίτης) που απαιτούνται για την πράσινη μετάβαση γίνεται κατά κύριο λόγο στην Κίνα.
Έτσι η ΕΕ, προσπαθώντας να ξεφύγει από την ενεργειακή εξάρτηση της Ρωσίας, βρέθηκε σε τεχνολογική εξάρτηση από την Κίνα – ενώ για το λόγο αυτό, η ΕΕ ψήφισε πρόσφατα τον νόμο «Critical Raw Materials Act» και το «Net Zero Industry Act», προσπαθώντας να φέρει πίσω στην Ευρώπη την εξόρυξη, την ανακύκλωση και την κατασκευή τεχνολογιών ΑΠΕ.
Συμπερασματικά λοιπόν, η προώθηση των ΑΠΕ από την ΕΕ δεν είναι μια ρομαντική περιβαλλοντική επιλογή – αλλά μια ανάγκη επιβίωσης της ευρωπαϊκής οικονομίας. Χωρίς δικό της πετρέλαιο και φυσικό αέριο, η Ευρώπη είτε θα έπρεπε να παραμείνει αιώνια όμηρος των πετρελαιοπαραγωγών κρατών, είτε θα έπρεπε να βασιστεί στις μόνες πηγές που διαθέτει σε αφθονία: τον άνεμο, τον ήλιο και το νερό.
Τα άρθρα που δημοσιεύονται στην ιστοσελίδα μας εκφράζουν αποκλειστικά τους συγγραφείς τους. Η ιστοσελίδα μας δεν λογοκρίνει τις γνώμες των συνεργατών της.
Δεν υπάρχουν σχόλια:
Δημοσίευση σχολίου
Οιοσδήποτε θίγεται από άρθρο ή σχόλιο που έχει αναρτηθεί στο oxafies.com , μπορεί να μας ενημερώσει, στο oxafies@gmail.com ώστε να το αφαιρέσουμε άμεσα. Ομοίως και για φωτογραφίες που υπόκεινται σε πνευματικά δικαιώματα.
Στo oxafies.com ακούγονται όλες οι απόψεις . Αυτό δε σημαίνει ότι τις υιοθετούμε η ότι συμπίπτουν με τις δικές μας .